成都聚合支付全解析:从商户收款码到分账系统,一文读懂支付服务商的价值
在成都经营一家火锅店、便利店或线上小程序商城,每天面对微信、支付宝、云闪付、银行卡等多种收款方式,柜台上摆满不同平台的收款码,财务对账时手忙脚乱——这是不少本地商户的真实写照。聚合支付的出现,正是为了解决这种"多码并存、多平台对账"的痛点。本文围绕成都聚合支付这一主题,结合金融行业的基础知识,系统梳理聚合支付平台的运作逻辑、核心功能与选型要点,帮助成都本地商户和创业者做出更清晰的判断。
一、什么是聚合支付?先厘清几个基础概念
聚合支付,简单来说,是将多个支付通道(微信支付、支付宝、银联云闪付、各大银行快捷支付等)整合到一个平台或一个收款入口的技术服务。商户无需分别与每家支付机构签约,只需对接一家聚合支付服务商,就能同时受理多种支付方式。
需要区分几个容易混淆的概念:
- 第三方支付机构:持有央行颁发的《支付业务许可证》,直接处理资金清算,如微信支付、支付宝、银联商务等。
- 聚合支付服务商:本身不持有支付牌照,而是作为技术服务方,整合多家持牌机构的通道,为商户提供统一的收款、对账、结算接口。业内也称之为"第四方支付"。
- 商户收款码:聚合支付最直观的落地形态,一张码支持多种支付方式,顾客扫码后自动识别其使用的钱包类型。
- 分账系统:在收款的同时,按照预设规则将资金分配给不同主体,常见于电商平台、连锁加盟、供应链场景。
理解这些概念的区别,是判断一家成都支付服务商是否合规、能否长期合作的前提。
二、成都聚合支付的市场土壤:为什么本地需求旺盛
成都作为西南地区的消费中心和创业热土,中小微商户密度极高。春熙路商圈的零售门店、玉林路的小酒馆、高新区的科技创业公司、遍布全城的社区生鲜店,构成了庞大的支付服务需求池。这些商户的共同特点是:
- 收款渠道多,但对账能力弱,缺乏专业财务人员;
- 希望资金到账快,结算周期短,现金流压力大;
- 线上线下一体化经营趋势明显,需要统一的支付接口对接能力;
- 连锁或平台型业务需要分账系统支持多方分润。
正是这些需求,推动了成都聚合支付服务商群体的快速成长。相比全国性巨头,本地服务商在响应速度、上门服务、行业定制方面往往更具优势。
三、聚合支付平台的核心功能拆解
一家成熟的聚合支付平台,通常不只是"收款"这么简单。以亿民付支付这类面向成都商户的服务为例,其功能体系大致可以分为以下几个层面:
1. 多元收款能力
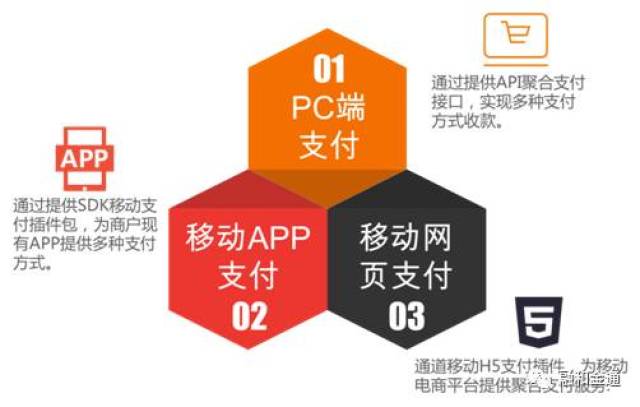
支持扫码支付(主扫、被扫)、POS机刷卡、刷脸支付、小程序支付、H5支付、APP支付等。商户可以根据门店类型灵活组合,例如餐饮店以扫码和POS为主,线上商城则更依赖支付接口对接。
2. 统一对账与结算
所有通道的交易数据汇总到一个后台,商户可以按日、按周查看流水,支持自动生成对账单。商户结算周期通常为T+1,部分优质商户可申请D+0或D+1结算,加快资金回笼。
3. 分账系统
对于平台型业务,分账系统是刚需。例如一个成都本地的外卖平台,需要将顾客支付的款项按比例分给餐厅、骑手和平台方,分账系统可以在交易完成的瞬间自动完成资金拆分,避免人工转账的繁琐和风险。
4. 营销与数据服务
不少聚合支付平台还叠加了优惠券核销、会员管理、交易数据分析等功能,帮助商户从"能收款"升级到"会经营"。
四、商户如何选择成都聚合支付服务商?
市场上的聚合支付服务商良莠不齐,选择时需要重点关注以下几个方面:
- 合规资质:确认其合作的通道方是否为持牌支付机构,资金是否由银行或持牌机构直接清算,避免"二清"风险。
- 费率透明度:了解不同支付方式的具体费率、是否有隐藏费用、结算是否收取额外手续费。
- 技术对接能力:对于有线上业务的商户,支付接口对接的文档是否完善、技术支持是否及时,直接影响上线效率。
- 本地服务能力:POS机办理、设备维护、突发问题处理,本地服务商的上门响应速度是重要考量。
- 行业经验:不同行业对支付的需求差异很大,选择有同行业服务案例的服务商,能少走弯路。
成都支付服务商数量众多,建议商户在签约前多做对比,优先选择口碑稳定、合作通道清晰的平台。
五、聚合支付与金融服务的延伸关系
聚合支付表面上是支付工具,实质上连接着更广泛的金融服务生态。商户在日常收款过程中积累的交易流水,可以成为后续贷款融资、保险服务、投资咨询等金融服务的信用依据。这也是为什么越来越多的聚合支付平台开始与银行、证券、基金、信托等金融机构合作,为商户提供经营贷、流水贷等融资产品。
对于成都本地的中小微商户而言,选择一个稳定的聚合支付平台,不仅是解决收款问题,更是在为自己的经营信用"打底"。长期、稳定、真实的交易数据,在需要资金周转时,往往能转化为实实在在的融资便利。
六、结语:聚合支付的价值在于"省心"
回到最初的场景:一张商户收款码,背后连接的是多个支付通道、一套对账系统、一个结算账户,甚至是一整套分账逻辑。成都聚合支付服务商存在的意义,就是让商户不必成为支付专家,也能把收款这件事做得规范、高效、安全。
无论是刚开业的街边小店,还是正在搭建平台型业务的技术团队,在选择聚合支付平台时,都应当把合规性、稳定性和服务能力放在首位。支付是生意的入口,入口顺畅,经营才能走得更远。