成都聚合支付全解析:商户收款、分账与接口对接的实战指南
在成都春熙路的奶茶店、玉林路的小酒馆、天府三街的便利店,甚至街边卖蛋烘糕的小摊上,一张小小的收款码背后,往往连接着不止一个支付通道。这种把微信、支付宝、云闪付、银行卡等多种支付方式整合到一个码、一台终端或一个接口里的服务,就是聚合支付。对于成都的商户和连锁品牌来说,它早已不是"要不要用"的问题,而是"怎么选、怎么接、怎么用得更省"的问题。
本文围绕成都聚合支付这一核心,从概念、价值、办理流程、接口对接、分账系统到服务商选择,做一次尽量完整的梳理,帮助本地商户和财务负责人少走弯路。
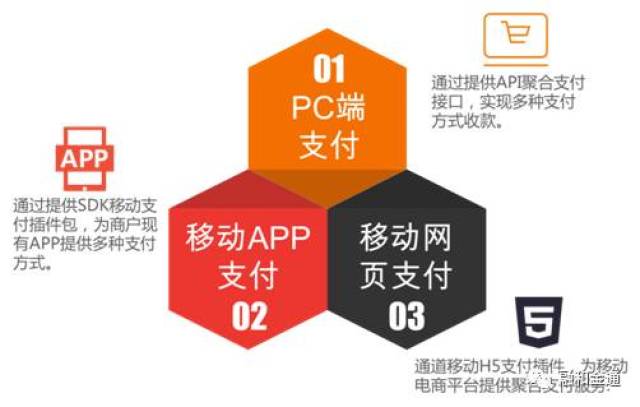
一、什么是聚合支付?它和普通收款码差在哪
简单说,聚合支付是介于商户和多家支付通道之间的技术服务层。它本身不直接持有支付牌照、不触碰用户资金,而是通过技术对接,把多个持牌支付机构的通道"聚合"起来,对外提供一个统一的收款入口和统一的对账后台。
和单一的微信或支付宝收款码相比,差别主要体现在三方面:
- 入口统一:顾客扫一个码,无论用微信、支付宝还是云闪付都能付,收银员不用来回切换设备。
- 对账集中:所有渠道的交易流水汇总到同一个后台,财务不用登录四五个平台分别导出。
- 能力可扩展:支持退款、分账、电子发票、会员营销、POS机办理等增值功能,这是普通收款码不具备的。
从行业属性看,聚合支付属于第三方支付通道与金融科技服务的交叉地带,涉及银行、持牌支付机构、技术服务商三方协作,因此合规性是判断一家服务商是否靠谱的第一道门槛。
二、成都商户为什么越来越依赖聚合支付
成都的消费业态很有特点:餐饮密集、零售分散、连锁扩张快、小微商户占比高。这几点恰好都是聚合支付的价值所在。
1. 多通道意味着更高的成功率
单一通道在高峰期或系统维护时可能出现延迟或失败。聚合支付可以在后台配置多条通道,主通道异常时自动切换,减少"顾客付了钱但没到账"的尴尬。
2. 结算周期直接影响现金流
对成都大量现金流敏感的小微商户来说,商户结算的到账时间至关重要。T+1、T+0、D+0等不同结算方式,对应的费率和门槛不同,需要根据自身流水规模选择。
3. 连锁品牌需要统一管理
成都不少餐饮和茶饮品牌门店数增长很快,总部需要实时看到各门店流水、统一分账给加盟商、统一开票。这类需求单靠个人收款码无法满足,必须依靠分账系统和聚合后台。
4. 费率与成本的透明化
聚合支付把不同通道的费率摆在同一张表上,商户能清楚知道每笔交易的成本构成,避免隐性收费。
三、成都聚合支付常见服务类型一览
不同规模的商户,适合的产品形态差别很大。下面这张对照表可以作为初步参考:
- 商户收款码:适合个体户、小摊、单店,成本低、开通快,扫码即用。
- 智能POS机办理:适合餐饮、零售、酒店,支持刷卡、扫码、云闪付,可打印小票。
- 支付接口对接:适合有自研收银系统、小程序、APP的商户,通过API接入实现下单、退款、查询。
- 分账系统:适合平台型、连锁型、加盟型业务,实现多方自动分润。
- 行业解决方案:如校园、医院、停车场、景区等场景的定制化收款方案。
四、商户收款码与POS机办理的实操流程
以成都本地商户办理为例,标准流程通常包括以下几步:
- 资质准备:营业执照、法人身份证、门店照片、银行账户信息。个体户同样可以办理,无需对公账户的情况需提前与服务商确认。
- 选择通道与费率:根据行业和流水预估,确认扫码费率、刷卡费率、结算周期。
- 提交进件:由服务商在持牌机构系统内提交资料,等待审核。
- 激活与测试:收款码或POS机到手后,先做小额测试,确认到账、退款、对账均正常。
- 正式使用与对账:接入聚合后台,设置对账提醒和异常告警。
需要提醒的是,正规的聚合支付服务商不会要求商户提供支付密码、短信验证码等敏感信息,也不会承诺"零费率"这类明显违背成本逻辑的条件。
五、支付接口对接:技术侧要关注什么
对于有自研系统的成都商户或软件公司,支付接口对接是绕不开的环节。对接质量直接影响用户体验和后期维护成本,建议重点确认以下几点:
- 接口文档是否完整:包括下单、查询、退款、对账文件下载、异步通知等是否齐全。
- 签名与安全机制:是否支持RSA/MD5签名、回调验签、IP白名单。
- 多通道切换能力:是否支持在后台配置路由规则,按金额、行业、通道健康度自动分流。
- 测试环境:是否提供沙箱环境,避免用真实资金反复测试。
- 技术支持响应:对接过程中出问题能否及时找到人,这一点在成都本地服务商身上往往是优势。
接口对接不是一次性工作,后期通道升级、费率调整、监管要求变化都需要服务商持续跟进,因此选择有长期技术团队的伙伴比单纯比价更重要。
六、分账系统:连锁与平台型商户的刚需
分账系统的核心价值,是让资金在合规前提下自动流向多个收款方。典型场景包括:
- 连锁品牌总部与加盟商之间的流水分成;
- 电商平台与入驻商家之间的货款结算;
- 餐饮外卖平台与骑手、商家的多方分润;
- 共享设备、租赁业务中的押金与租金分离。
合规的分账系统通常依托持牌机构的账户体系实现,资金流向清晰可追溯,避免"二清"风险。对于成都正在扩张的连锁品牌,提前规划分账架构,比事后补救要省心得多。
七、如何挑选靠谱的成都支付服务商
成都本地做支付服务的公司不少,筛选时可以从以下几个维度判断:
- 资质是否透明:能否说明合作的是哪家持牌支付机构,能否提供相关证明。
- 费率是否合理:明显低于市场平均水平的费率,往往伴随跳码、延迟结算等隐患。
- 售后是否本地化:设备故障、对账异常、接口问题,能否快速响应。
- 产品是否可扩展:从收款码起步的商户,未来可能需要POS、接口、分账,服务商能否一站式承接。
- 口碑与案例:是否有同行业、同规模的真实服务案例可供参考。
以亿民付支付(crhuidai.com)为例,其面向成都及周边地区提供聚合支付平台、商户收款码、POS机办理、支付接口对接与分账系统等服务,覆盖从单店小微到连锁品牌的多种需求,属于本地化服务能力较强的支付服务商类型。商户在选择时,仍建议结合自身业态、流水规模和结算需求做具体沟通。
八、合规与风险:商户必须知道的几条底线
支付行业受监管严格,商户在使用过程中需要注意:
- 不得将收款码用于非法交易、套现、洗钱等行为;
- 不得出租、出借、转让收款账户;
- 交易背景需真实,避免大额异常流水触发风控;
- 定期核对对账单,发现异常及时联系服务商。
合规不仅是监管要求,也是保护商户自身资金安全的前提。选择正规通道、保留交易凭证、建立内部对账制度,是长期经营的基础。
九、结语:聚合支付是工具,选对服务才是关键
回到最初的问题——成都聚合支付到底能带来什么?它带来的不只是"一个码收所有钱"的便利,更是对账效率、资金周转、连锁管理和数据沉淀的整体提升。对成都的商户而言,真正重要的不是比较哪家费率低零点几个百分点,而是找到一家资质清晰、响应及时、能伴随业务成长的支付服务伙伴。
无论是刚起步的小店,还是正在扩张的连锁品牌,先把收款入口理顺、把结算和分账规则定清楚,后面的生意才好做。