成都聚合支付全解析:亿民付如何让商户收款更简单、结算更高效
在成都经营一家门店、一家餐饮店,或者做线上小程序生意,收款环节往往是老板们最容易忽视、却最容易出问题的地方。柜台摆着三四台不同银行的POS机,墙上贴着微信、支付宝、云闪付好几个收款码,每天对账要打开好几个后台,财务月底核算更是头大。这种场景在成都的中小商户里非常普遍,而成都聚合支付要解决的,正是这种"多码多机、对账分散"的现实痛点。
本文结合本地商户的实际经营场景,聊聊聚合支付平台到底能带来什么改变,亿民付在成都地区的服务能力体现在哪些方面,以及商户在办理收款码、POS机、支付接口对接时应该注意哪些细节。
什么是聚合支付?为什么成都商户越来越需要它
聚合支付,通俗讲就是把微信支付、支付宝、云闪付、银行卡刷卡等多种支付方式整合到一个通道里。商户只需要一个收款码或一台终端设备,就能接受顾客的各种付款方式,资金统一进入后台,统一生成对账单。
对成都的商户来说,聚合支付的价值不只是"少贴几个码"。它带来的改变体现在几个层面:
- 收银效率提升:顾客扫码即付,不用问"你扫哪个码",收银员也不用在多个设备之间切换。
- 对账统一:所有渠道的交易流水汇总到一个后台,日结、月结一目了然,减少财务核对的人工成本。
- 结算更灵活:支持T+0、T+1等多种结算周期,资金周转节奏由商户自己掌握。
- 营销可叠加:不少聚合支付平台还提供优惠券、会员、扫码点餐等增值能力,收款工具顺带变成经营工具。
成都作为西南地区的消费中心和商贸重镇,餐饮、零售、批发、文旅、社区服务等业态密集,商户类型跨度大——从春熙路的连锁品牌到社区门口的夫妻店,从批发市场的档口到写字楼里的线上业务,对收款工具的需求各不相同。这也决定了成都支付服务商必须具备较强的方案适配能力,而不是一套产品打天下。
亿民付在成都聚合支付市场的定位与服务内容
亿民付定位为聚合支付平台服务商,围绕商户收款、结算、分账、接口对接等环节提供一整套支付基础设施。落到成都本地,其服务内容大致可以归纳为以下几块:
1. 商户收款码与扫码支付
面向线下门店,提供聚合收款码牌、扫码盒子等形态,支持主扫与被扫。商户开通后可同时受理微信、支付宝、云闪付等主流支付方式,顾客体验流畅,收银台也更清爽。对于没有技术团队的个体商户,这类产品上手门槛低,开通后基本即插即用。
2. POS机办理与刷卡收单
尽管扫码支付普及率很高,但大额消费、商务场景、部分中老年客群仍然习惯刷卡。亿民付提供POS机办理服务,支持银行卡刷卡、插卡、挥卡以及扫码等多种受理方式,适合客单价较高或客群结构较复杂的商户,比如建材、家电、珠宝、酒店等行业。
3. 支付接口对接
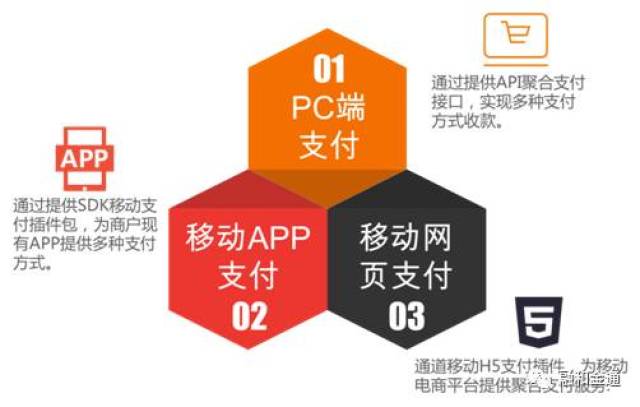
对于有自建商城、小程序、APP或SaaS系统的商户和软件服务商,支付接口对接是刚需。聚合支付平台通常提供标准API文档、SDK和多语言示例,支持统一下单、退款、查询、回调通知等能力。一次对接即可覆盖多个支付通道,后续新增支付方式时不必反复改造系统,这对成都本地的软件开发公司和行业SaaS服务商尤其实用。
4. 分账系统
分账是近年来商户需求增长较快的功能。平台型业务、连锁加盟、供应链分销、共享经济等场景,往往需要把一笔收款按约定比例拆分给多个参与方。分账系统可以在交易完成后自动完成资金分配,减少人工转账和二次清算的麻烦,也让各方账目更清晰。
5. 第三方支付通道与商户结算
聚合支付平台背后连接多家第三方支付通道,能够根据商户的行业属性、交易规模和风险特征匹配合适的通道资源,并在结算环节提供稳定的资金划付服务。对商户而言,这意味着收款成功率和到账稳定性更有保障。
不同行业的成都商户,该怎么选聚合支付方案
聚合支付不是"一个方案适合所有人"。结合成都本地的行业分布,可以大致这样匹配:
- 餐饮、茶饮、小吃店:优先考虑聚合收款码加扫码点餐,重点看高峰期的并发处理能力和到账速度。
- 零售、便利店、社区超市:收款码加轻量收银设备,关注对账报表是否清晰、是否支持多门店管理。
- 批发市场、建材、家电:POS机办理需求较强,需兼顾刷卡与扫码,关注单笔限额和大额交易的风控策略。
- 连锁品牌、加盟体系:分账系统是核心诉求,需要支持多层级分账、灵活配置比例和结算周期。
- 电商、小程序、SaaS服务商:以支付接口对接为主,关注文档完整性、技术响应速度和通道覆盖率。
需要提醒的是,商户在选择聚合支付平台时,除了比较费率,更应关注通道稳定性、结算准时性、售后响应速度以及是否具备合规资质。费率差异往往只有千分之几,但一次结算延迟或通道故障带来的影响可能远超这点差额。
办理聚合支付收款码和POS机,商户需要准备什么
很多成都商户在咨询时最关心的问题是"手续麻烦吗"。实际上,正规聚合支付服务的开通流程已经比较标准化,通常包括以下几个环节:
- 资质准备:营业执照、法人身份证、结算账户信息、门店照片等基础材料。个体工商户和小微商户同样可以办理。
- 资料提交与审核:通过服务商渠道提交,平台进行商户资质与业务真实性审核。
- 签约与开通:审核通过后完成协议签署,配置费率、结算周期等参数。
- 设备或码牌下发:线下商户领取收款码牌或POS终端,线上商户完成接口联调。
- 试交易与正式启用:进行小额测试交易,确认到账与对账无误后正式投入使用。
整个流程的快慢,很大程度上取决于资料是否齐全以及服务商的响应效率。选择本地化的成都支付服务商,在资料指导、设备配送、故障处理等环节通常沟通成本更低,遇到问题也更容易找到对接人。
关于费率、结算与合规,几个容易被忽略的要点
费率不是越低越好。明显低于市场平均水平的费率,往往伴随着通道不稳定、结算延迟或隐性收费。商户应综合评估长期使用成本,而不是只看眼前的数字。
结算周期要与现金流匹配。生鲜、餐饮等现金流敏感的行业,可以优先考虑T+0结算;资金压力不大的商户选择T+1也未尝不可,费率通常更优。
合规是底线。正规的聚合支付服务商不直接从事资金清算,而是依托持牌机构完成清算环节。商户在合作前应确认服务商的资质背景和资金流转路径,避免因通道不合规影响正常经营。
售后比开通更重要。支付是天天要用的基础设施,设备故障、对账异常、接口报错都需要及时响应。建议商户在签约前了解清楚服务商的技术支持渠道和响应时效。
写在最后
成都的商业活力,很大程度上来自大量中小商户的日常经营。收款看似只是一个动作,背后却连着收银效率、财务对账、资金周转和业务扩展。成都聚合支付的意义,正是把这些琐碎的环节整合起来,让商户把更多精力放在产品和服务上。
无论是街边小店想换一张统一的收款码,还是连锁品牌需要一套稳定的分账系统,抑或是软件公司要为产品接入支付能力,选择一家通道稳定、结算可靠、服务响应及时的聚合支付平台,都是值得认真比较的一步。亿民付围绕商户收款码、POS机办理、支付接口对接、分账系统与商户结算提供的整套服务,也为成都本地商户提供了一个可参考的选项。建议商户结合自身业态和实际交易特征,先明确需求,再做选择。