成都聚合支付全解析:商户收款、POS机办理与分账系统如何选型
在成都经营实体门店或线上业务的商户,近几年最直观的感受是:顾客付款方式越来越分散,微信、支付宝、云闪付、银行卡甚至数字人民币同时存在。收银台上贴满二维码、摆着好几台机器,对账时还要登录不同后台逐一核对——这种碎片化的收款体验,正在被"聚合支付"逐步取代。本文围绕成都聚合支付的实际应用,从商户收款码、POS机办理、支付接口对接、分账系统到第三方支付通道选型,做一次系统梳理,帮助本地商户和服务商理清思路。
什么是聚合支付,它解决的不只是"一个码"的问题
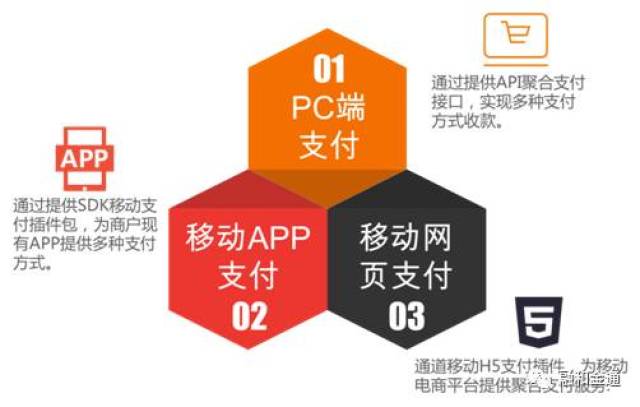
聚合支付平台的核心价值,在于把多个支付通道整合到一个技术接口之下。对商户而言,最表层的好处是"一码多付":顾客扫同一个码,微信、支付宝、云闪付都能完成付款。但真正影响经营效率的,是背后的三件事。
- 统一对账:所有渠道的交易流水汇总到同一后台,按日、按门店、按收银员生成报表,减少财务人工核对成本。
- 统一结算:商户结算周期、到账方式由平台统一管理,避免多个通道各自结算造成的资金分散。
- 统一接入:线上商城、小程序、公众号、线下POS共用一套支付接口,技术维护成本显著下降。
从行业属性看,聚合支付属于金融服务链条中的支付结算环节,与银行、证券、保险、基金、信托等传统金融业态相比,它更贴近交易场景的"最后一公里"。成都作为西南地区的消费与商贸中心,餐饮、零售、批发市场、连锁品牌密集,聚合支付的落地需求天然旺盛,这也是本地支付服务商快速成长的基础。
成都商户收款码:从"能收钱"到"收得清楚"
商户收款码看似简单,实际选型时有几个容易被忽略的细节。成都聚合支付服务商在给本地商户配置收款码时,通常会关注以下几点:
- 费率结构:不同通道费率存在差异,需结合商户月交易量评估综合成本,而非只看单一数字。
- 到账时效:是T+1还是D+0,是否支持节假日结算,直接影响现金流周转。
- 语音播报与退款:线下场景中,漏单和退款纠纷是高频问题,收款码是否配套播报设备、是否支持原路退款很关键。
- 多门店管理:连锁商户需要按门店分配收款码并独立核算,权限体系是否清晰决定了后期管理难度。
对于成都的批发市场、农贸市场等小额高频场景,收款码的稳定性和并发处理能力尤其重要;而对于品牌连锁门店,收款码往往只是入口,真正的需求是与会员系统、进销存系统打通。
POS机办理:线下收单场景的补充与升级
尽管扫码支付普及率很高,POS机在成都的餐饮、酒店、大型零售、医美等行业仍有不可替代的位置——大额消费、银行卡分期、外卡收单等场景依然依赖POS终端。办理POS机时,商户应重点关注终端类型与业务匹配度:
- 传统大POS:适合固定收银台,打印小票、支持刷卡与扫码,稳定性好。
- 智能POS:可安装应用,集成会员、点单、团购核销等功能,适合餐饮和零售一体化管理。
- 移动POS/MPOS:适合上门服务、流动摊位、外卖配送等场景。
需要提醒的是,POS机办理应选择具备合法收单资质的机构或与持牌支付机构合作的本地服务商,关注终端是否通过相关安全认证、结算账户是否为商户自有对公或对私账户,避免资金归集风险。成都支付服务商在办理环节通常还会协助商户完成资料审核、终端激活与操作培训,这部分服务能力往往比设备本身更影响使用体验。
支付接口对接:线上业务的技术底座
对于成都的电商平台、SaaS服务商、小程序开发团队而言,支付接口对接是绕不开的环节。一个成熟的聚合支付平台,接口层面通常需要满足以下条件:
- 提供标准化的统一下单、查询、退款、对账接口,文档完整、示例代码齐全;
- 支持多种开发语言SDK,降低接入门槛;
- 具备异步通知重试机制与幂等设计,保障交易状态一致;
- 支持沙箱环境联调,上线前可完整验证流程;
- 提供交易监控与告警,接口异常时能快速定位。
接口对接的质量直接决定了线上业务的支付成功率。实践中,不少商户在对接阶段忽略了回调验签、金额校验、重复通知处理等细节,导致后期出现掉单、重复发货等问题。选择有本地技术支持的成都聚合支付服务商,在联调阶段能获得更及时的响应,这对中小开发团队尤为重要。
分账系统:平台型商户的资金分配难题
分账系统是近年来聚合支付领域增长较快的需求,主要服务于平台型商业模式:电商平台需要给多个入驻商家分账,连锁加盟需要给各门店分配营收,供应链平台需要向多方结算货款与佣金。传统做法是资金先进入平台账户再人工转账,既效率低,也存在合规隐患。
合规的分账系统通常依托持牌支付机构的通道能力,在交易环节按预设规则完成资金拆分,实现"交易即分账"。其价值体现在:
- 减少平台自有资金池,降低资金沉淀与挪用风险;
- 分账规则可配置,支持按比例、按固定金额、多级分账;
- 分账明细可追溯,便于财务核算与税务处理;
- 与订单系统联动,退款时自动按原规则回滚分账。
成都的电商、直播、共享经济类企业较多,分账系统的选型应重点考察通道稳定性、分账层级支持能力以及与现有业务系统的兼容性。
第三方支付通道与商户结算:选型的底层逻辑
无论收款码、POS机还是接口对接,最终都落在第三方支付通道上。通道的质量决定了交易的稳定性、成功率和结算体验。商户在评估通道时,可以从几个维度入手:
- 资质合规:通道是否由持牌支付机构提供,业务类型是否覆盖商户实际场景;
- 通道冗余:是否支持多通道备份,单一通道故障时能否自动切换;
- 结算能力:商户结算的周期、限额、对账文件格式是否满足财务要求;
- 风控水平:是否有完善的交易监控与反欺诈机制,避免商户被动卷入风险交易;
- 服务响应:出现交易异常时,能否在合理时间内得到处理。
需要强调的是,支付结算属于金融基础设施的一部分,与资本市场、投融资等领域一样,合规是底线。商户在选择成都支付服务商时,应核实其合作通道的持牌情况,警惕费率明显低于市场水平、结算账户非商户自有的情况。
成都聚合支付服务商怎么选:五个实操建议
结合本地商户的实际反馈,选型时可以按以下顺序判断:
- 先看场景匹配:线下零售优先看收款码与POS的稳定性,线上业务优先看接口文档与技术支持能力,平台型业务优先看分账系统。
- 再看费率与结算:综合费率、结算周期、提现规则要白纸黑字确认,避免后期产生隐性成本。
- 考察本地服务:成都本地服务商在设备维护、培训、故障处理上的响应速度通常更有优势。
- 验证系统能力:要求演示后台,重点看对账报表、多门店管理、退款流程是否顺畅。
- 确认合规资质:核实通道持牌情况与资金流向,确保商户结算资金安全。
亿民付支付作为面向成都商户的聚合支付服务品牌,围绕商户收款码、POS机办理、支付接口对接与分账系统提供一体化方案,服务覆盖餐饮、零售、批发、电商等多种业态。对本地商户来说,选择聚合支付平台不只是换一个收款工具,更是把收款、对账、结算、分账这些分散环节整合成一套可持续运转的财务流程——这件事做扎实了,经营效率的提升才会真正显现。